해약환급금 2

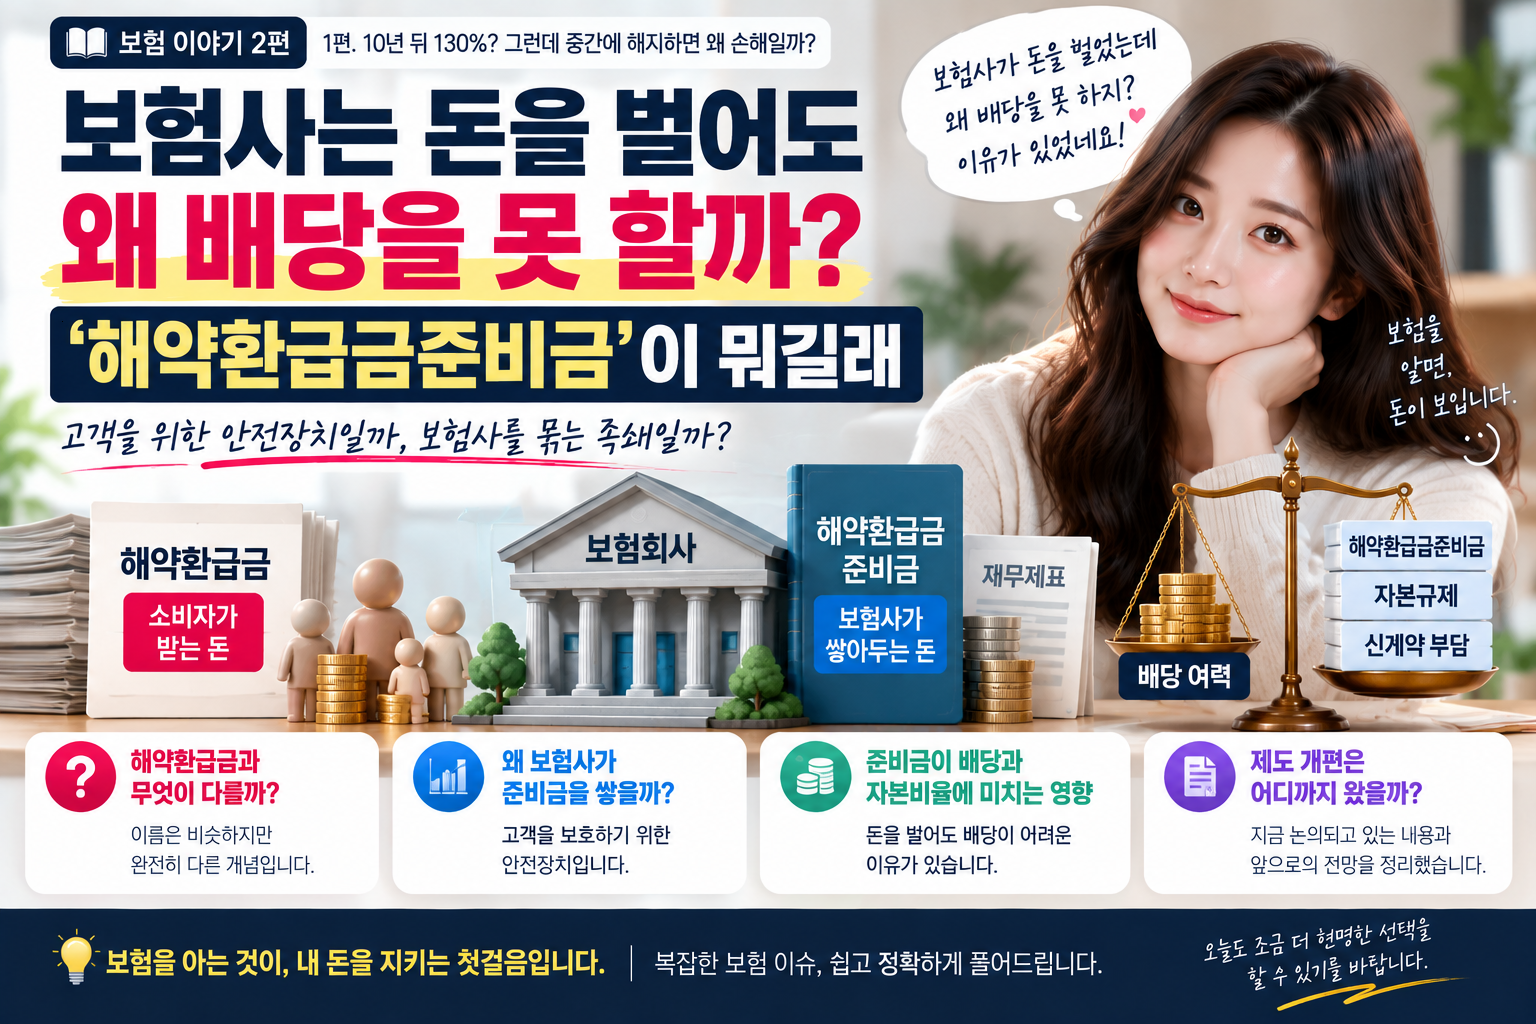
해약환급금준비금이란? 보험사가 돈을 벌어도 배당을 못 하는 이유

보험회사가 순이익을 크게 냈다는 뉴스 뒤에 “배당은 어렵다”는 이야기가 함께 나오는 경우가 있습니다.일반 기업이라면 이익이 늘면 배당 여력도 커질 것 같지만 보험사는 조금 다릅니다. 그 배경에 자주 등장하는 용어가 바로 해약환급금준비금입니다. 이 단어는 소비자가 보험을 해지할 때 받는 해약환급금과 이름이 비슷해 특히 헷갈립니다. 하지만 둘은 역할이 전혀 다릅니다. 해약환급금이 소비자가 실제로 받는 돈이라면, 해약환급금준비금은 보험회사가 회계상 이익잉여금 안에 적립하는 법정준비금입니다.해약환급금준비금이란?2023년부터 보험부채를 시가로 평가하는 IFRS17과 새로운 지급여력제도 K-ICS가 도입됐습니다. 보험부채를 현재 가치로 평가하다 보면 어떤 경우에는 K-ICS상 보험부채, 즉 시가부채가 계약자가 해지..
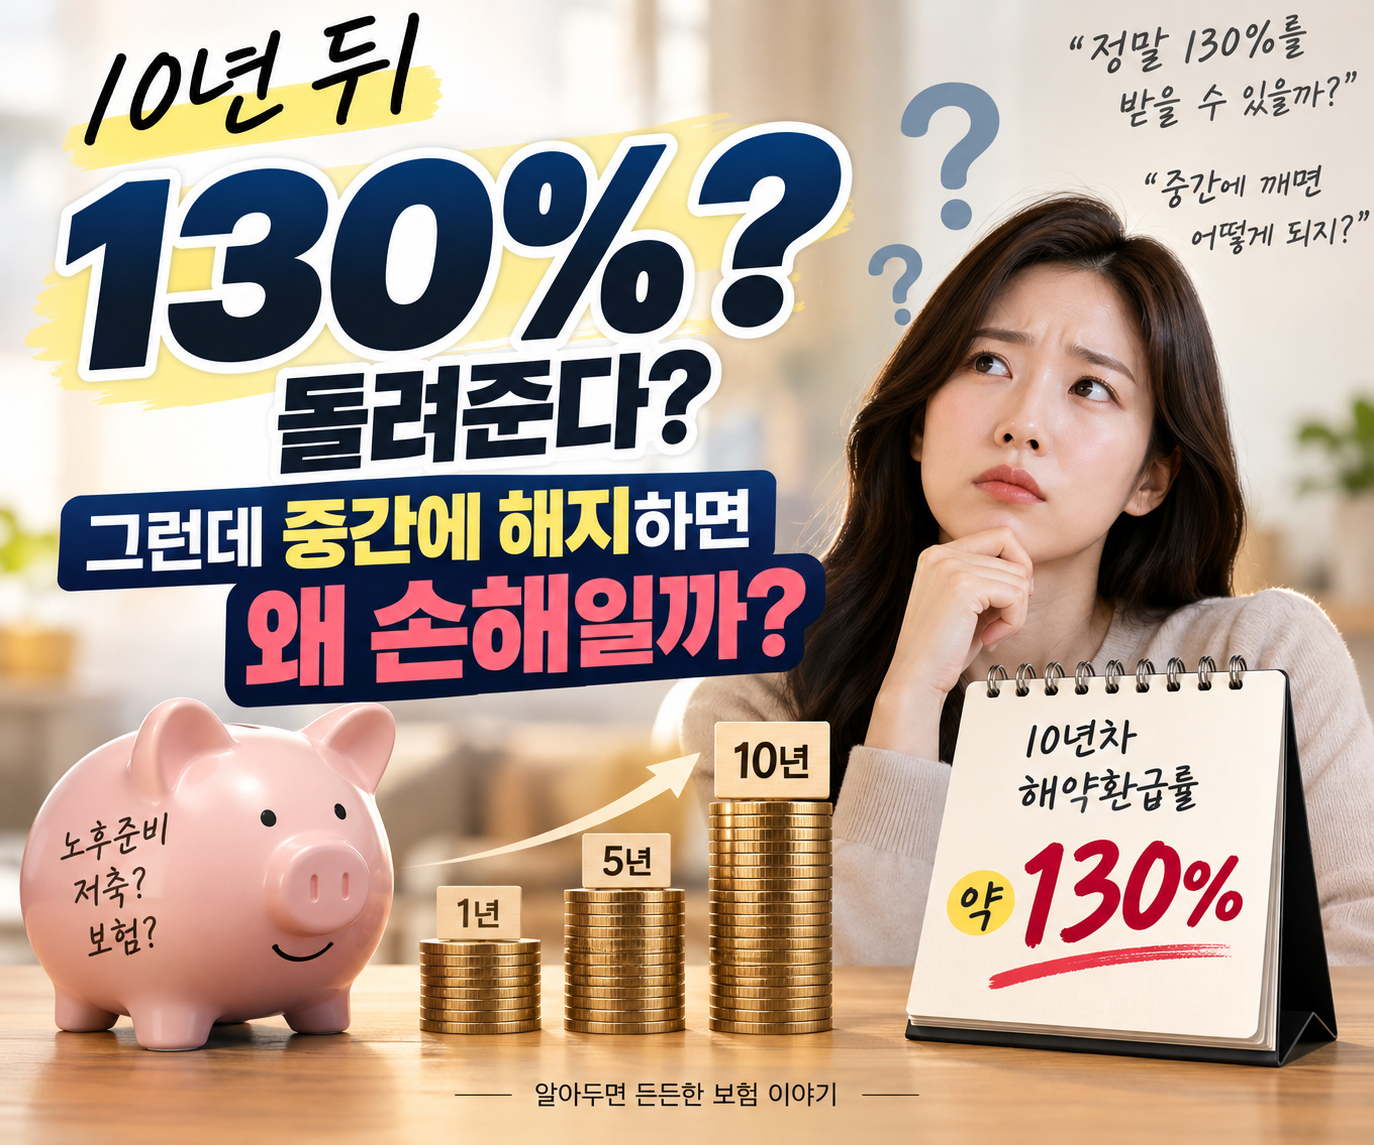
10년차 해약환급률 130%란? 5년납 보험을 중간에 해지하면 손해인 이유

보험 상품에서 자주 보이는 “10년차 해약환급률 130%”라는 표현은 얼핏 보면 연 13% 수익처럼 느껴질 수 있습니다. 하지만 실제 의미는 전혀 다릅니다.핵심은 납입기간과 계약 유지기간을 구분하는 것입니다. 5년납 상품이라면 보험료는 5년 동안 내지만, 높은 환급률은 그 이후 계약을 더 유지한 뒤 특정 시점에 해지했을 때 적용될 수 있습니다.5년납은 5년 만기가 아니다5년납은 보험료를 5년 동안 납입한다는 뜻입니다. 5년이 지나 보험료 납입이 끝나더라도 계약 자체는 계속 유지될 수 있습니다. 일부 연금보험에서는 5년 납입 후 계약을 계속 유지해 10년차에 해지할 때 약 130% 수준의 해약환급률이 적용되는 구조가 소개되고 있습니다.왜 납입이 끝났는데 중도해지하면 손해일까보험료 전부가 그대로 저축되는 것..