
보험 상품에서 자주 보이는 “10년차 해약환급률 130%”라는 표현은 얼핏 보면 연 13% 수익처럼 느껴질 수 있습니다. 하지만 실제 의미는 전혀 다릅니다.
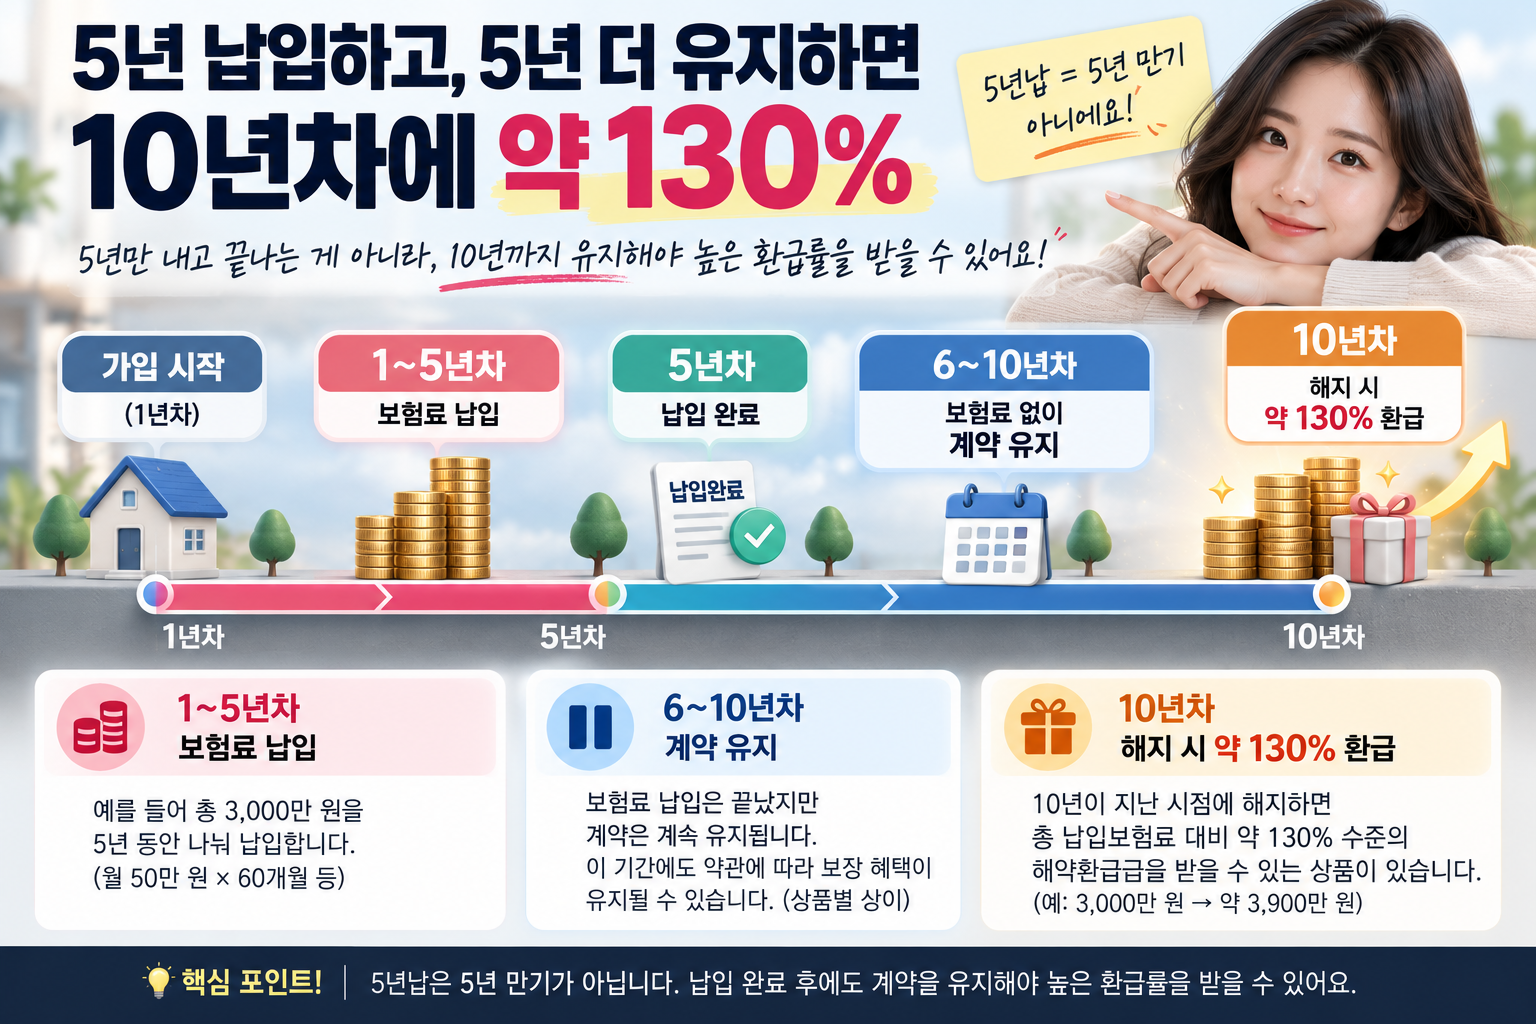
핵심은 납입기간과 계약 유지기간을 구분하는 것입니다. 5년납 상품이라면 보험료는 5년 동안 내지만, 높은 환급률은 그 이후 계약을 더 유지한 뒤 특정 시점에 해지했을 때 적용될 수 있습니다.
5년납은 5년 만기가 아니다
5년납은 보험료를 5년 동안 납입한다는 뜻입니다. 5년이 지나 보험료 납입이 끝나더라도 계약 자체는 계속 유지될 수 있습니다. 일부 연금보험에서는 5년 납입 후 계약을 계속 유지해 10년차에 해지할 때 약 130% 수준의 해약환급률이 적용되는 구조가 소개되고 있습니다.
왜 납입이 끝났는데 중도해지하면 손해일까
보험료 전부가 그대로 저축되는 것이 아니기 때문입니다. 보험료에는 위험보험료와 사업비 등이 포함될 수 있고, 상품 구조에 따라 적립·운용되는 금액도 달라집니다.
또 보험사는 자산운용수익, 사업비, 해지율 등 여러 계리 가정을 반영해 상품을 설계합니다. 따라서 일부 상품은 초반 해약환급률이 낮고, 장기간 유지해야 높은 환급률이 나타나는 구조를 갖습니다.
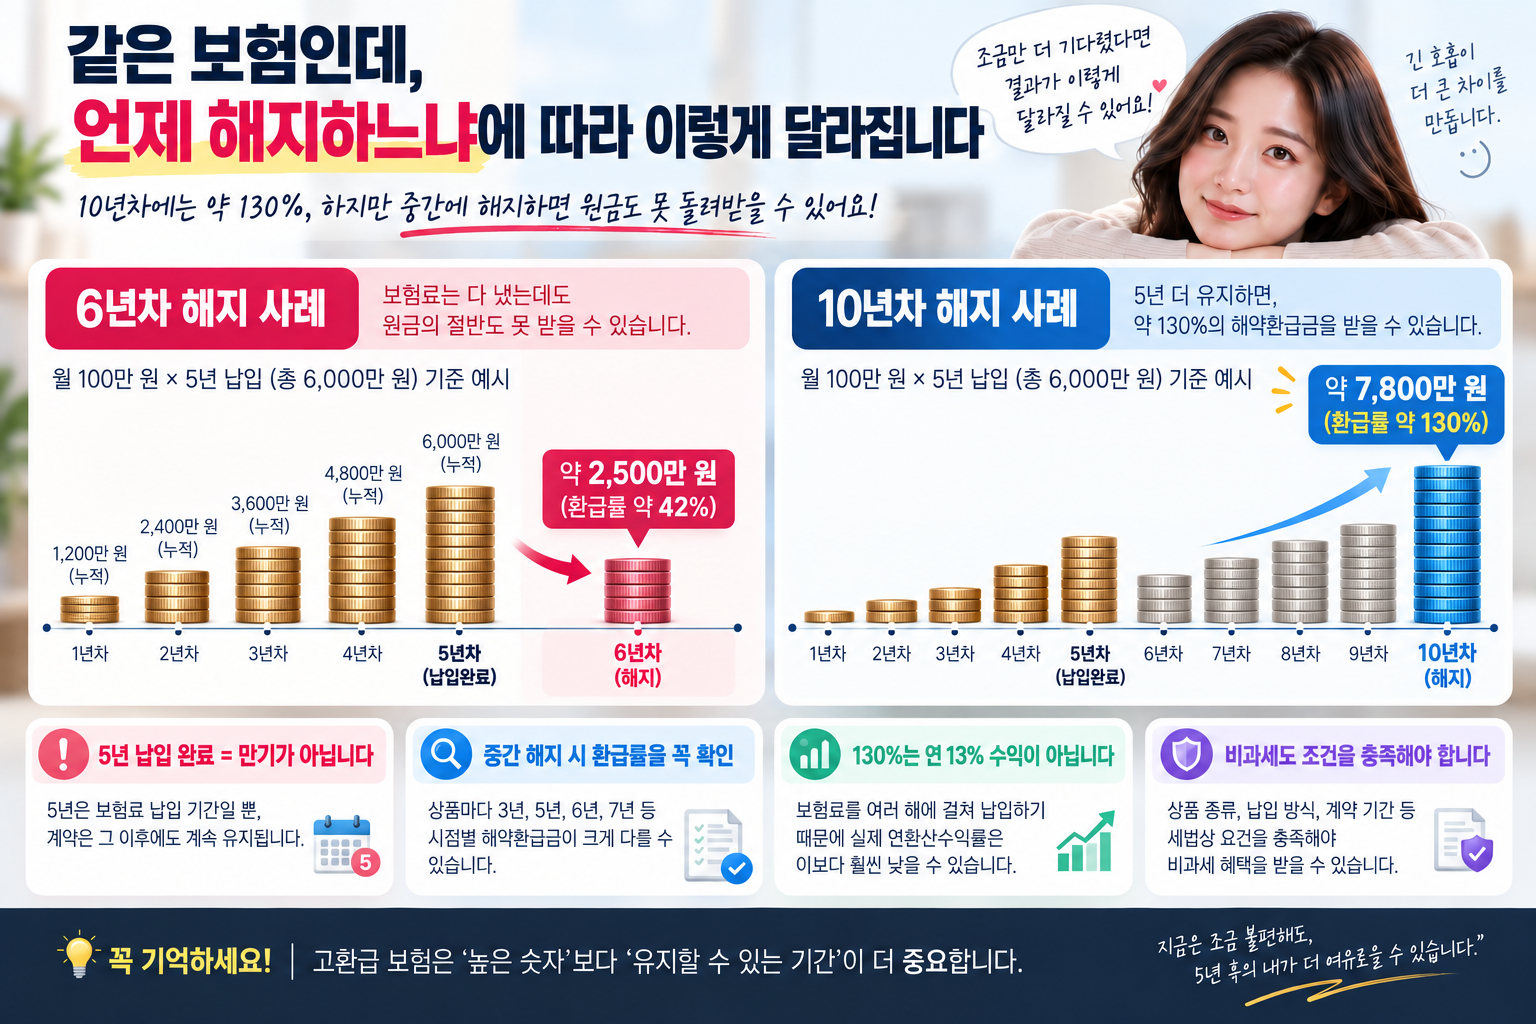
※ 위 수치는 특정 상품 사례를 이해하기 쉽게 정리한 예시입니다. 실제 해약환급금은 상품·가입조건·해지 시점에 따라 달라질 수 있습니다.
130%는 연 13% 수익이 아니다
10년차 해약환급률 130%는 특정 시점의 해약환급금이 총 납입보험료의 130%라는 뜻입니다. 보험료를 여러 해에 걸쳐 나눠 납입하기 때문에 실제 연환산수익률은 별도로 계산해야 합니다.
가입 전 반드시 확인해야 할 것
- 보험료 납입 완료 시점의 해약환급금
- 3년·5년·6년·7년·10년차 예상 환급금
- 높은 환급률이 적용되는 정확한 시점
- 세법상 비과세 요건 충족 여부
- 계약을 실제로 장기간 유지할 수 있는지
비과세는 조건부다
저축성보험의 보험차익 비과세는 단순히 10년을 유지했다고 자동 적용되는 것이 아닙니다. 계약기간, 납입기간, 월보험료 등 세법상 요건을 충족해야 합니다.
결론: 높은 숫자보다 유지 가능한 기간을 먼저 봐야 한다
고환급 보험에서 중요한 것은 최고 환급률 하나가 아닙니다. 납입이 끝난 뒤 언제부터 원금 이상을 받을 수 있는지, 중간에 해지하면 얼마를 받는지, 실제로 계약을 얼마나 오래 유지할 수 있는지를 함께 봐야 합니다.
다음 글에서는 이름은 비슷하지만 전혀 다른 개념인 ‘해약환급금준비금’을 보험사 관점에서 이어서 설명합니다.
'경제·생활정보' 카테고리의 다른 글
| 2026 추석 KTX 취소표 언제 나올까? 예약대기·잔여석·9월 18일 결제 마감 이후 확인법 (0) | 2026.09.18 |
|---|---|
| 2026 추석 민생지원금 지역별 지급 현황|최대 50만원, 대상·신청기간 확인법 (0) | 2026.09.16 |
| 2026 추석 온누리 상품권 환급 행사 참여 시장 전국 총정리 | 9월 16~20일 참여시장 리스트 (0) | 2026.09.16 |
| 2026 추석 연휴·대체공휴일 총정리|연차 3일로 9일 쉬는 방법과 10월 황금연휴 (0) | 2026.09.13 |
| 2026 근로장려금 반기신청 9월 15일 마감|대상·소득·재산·지급일 총정리 (0) | 2026.09.12 |